
La adopción e implementación de soluciones y procesos digitales es una tendencia consolidada entre gobiernos y empresas. En el mundo de la comunicación y el seguimiento digitales, los e-documentos han cobrado protagonismo no solo como herramientas administrativas, sino como registros legales y fiscales fundamentales.
Además, los e-documentos parecen ser la pieza que faltaba para transformar el cumplimiento en materia de impuestos indirectos en un sistema plenamente automatizado, preciso y transparente. Un sistema en el que las operaciones pueden validarse en tiempo real, se minimizan los errores y las empresas pueden acreditar su cumplimiento sin esfuerzo, mientras que las Administraciones Tributarias obtienen datos fiables y auditables para la fiscalización y la elaboración de políticas.
Qué son los e-documentos y por qué importan
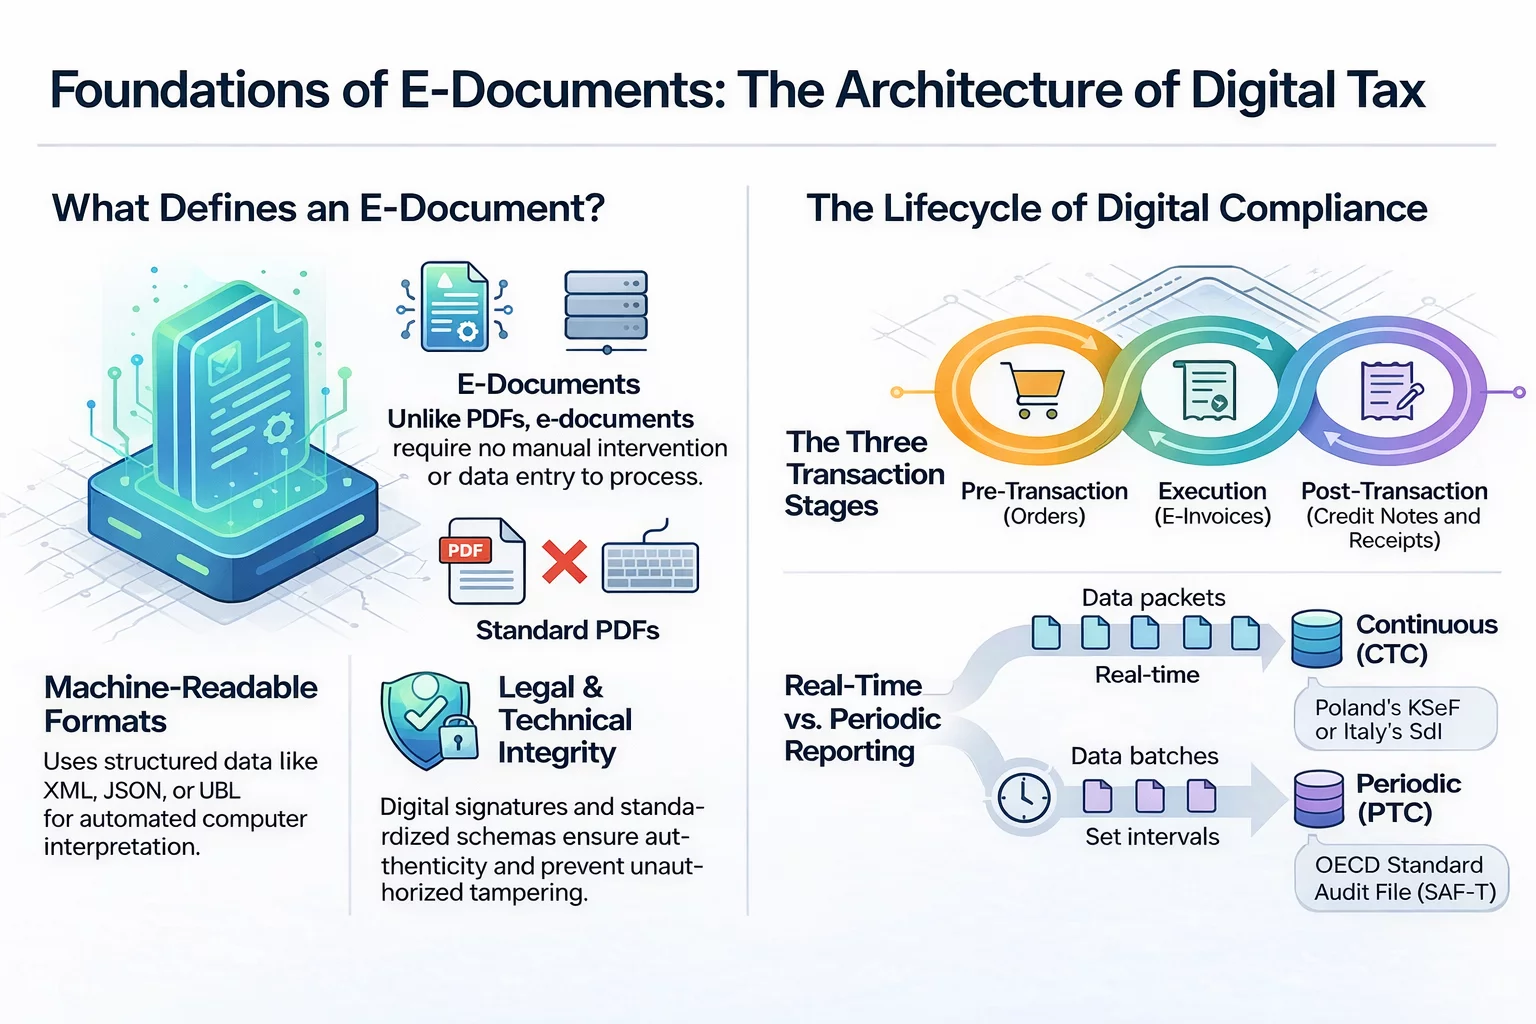
Los e-documentos son archivos digitales estructurados, creados, procesados y almacenados de modo que los ordenadores puedan leer e interpretar su contenido de forma automática. La asociación más habitual de los e-documentos es con los registros financieros, en los que nos centraremos. No obstante, conviene aclarar que el uso de los e-documentos va más allá de los registros financieros, como las facturas electrónicas o los recibos electrónicos, e incluye contratos electrónicos, albaranes, confirmaciones de entrega, nóminas, declaraciones aduaneras y formularios de recursos humanos.
La principal diferencia entre los PDF, por ejemplo, y las facturas electrónicas, como una de las formas más extendidas de e-documento, es que los PDF carecen de estructuras de datos normalizadas y no pueden procesarse automáticamente sin intervención manual. El hecho de que los PDF y documentos similares en formato digital no estén normalizados y puedan enviarse por correo electrónico los hace fácilmente manipulables y susceptibles de uso indebido.
A diferencia de los PDF, los documentos escaneados o las imágenes, los e-documentos emplean formatos legibles por máquina como XML, UBL, JSON o XBRL, lo que permite la validación, el enrutamiento, el archivado y la transmisión automáticos sin intervención humana. Esto proporciona a los gobiernos, o mejor dicho, a las Administraciones Tributarias, datos de alta calidad en tiempo real que pueden analizarse para comprender mejor la actividad económica y fundamentar la elaboración de políticas.
Cabe destacar que los sujetos pasivos también se benefician enormemente del uso de los e-documentos, ya que reduce los errores en el cálculo de los impuestos, garantiza la declaración puntual de las operaciones gravadas y mejora la eficiencia general del cumplimiento. En general, su naturaleza estructurada y resistente a la manipulación refuerza tanto la rendición de cuentas como la ciberseguridad, sobre todo frente a los sistemas basados en papel, que pueden alterarse, extraviarse o falsificarse.
Los tipos más comunes de e-documentos
La forma más sencilla de comprender la variedad de e-documentos empleados en los sistemas de impuestos indirectos es clasificarlos según la fase de la operación comercial en la que se utilizan. Según la fase, estos documentos no solo facilitan el intercambio comercial, sino que también garantizan que los flujos de datos con relevancia fiscal se capturen con exactitud y conforme a la legislación aplicable.
E-documentos previos a la operación
Los e-documentos previos a la operación, como los pedidos de compra digitales, las prefacturas y los contratos gestionados electrónicamente, son en esencia registros creados antes de la entrega efectiva de bienes o servicios. Aunque por lo general no los exigen las Administraciones Tributarias, estos documentos desempeñan un papel crucial en la planificación, la aprobación de compras y el establecimiento de los términos contractuales en un formato digital que puede vincularse con los registros fiscales posteriores.
Documentos de ejecución de la operación
Los documentos de ejecución de la operación, o simplemente documentos de la operación, son el núcleo del cumplimiento en materia de impuestos indirectos. Son e-documentos generados durante el intercambio de bienes o servicios que reflejan las obligaciones financieras y fiscales.
Como se ha mencionado antes, los documentos de operación más conocidos son las facturas electrónicas, que registran los detalles de una venta y sus implicaciones fiscales en un formato digital estructurado. No obstante, este tipo de e-documento incluye diversos documentos de venta, como las facturas electrónicas estándar para operaciones B2B o B2G, las facturas electrónicas simplificadas para ventas B2C y los e-documentos de ajuste.
El e-albarán, un documento digital de transporte y logística utilizado para hacer un seguimiento del movimiento de mercancías y garantizar el cumplimiento de la normativa fiscal y transfronteriza, es otro e-documento importante, ya que contiene datos sobre el expedidor, el destinatario, las mercancías y su transporte. Por lo general, este documento debe emitirse antes de que comience el transporte de las mercancías.
Documentos posteriores a la operación
Aunque el documento de la operación desempeña un papel esencial, los e-documentos posteriores a la operación también son importantes, sobre todo para ajustar los registros financieros y fiscales. Los representantes más destacados de los e-documentos posteriores a la operación son las notas de crédito electrónicas emitidas por devoluciones o descuentos, las notas de débito electrónicas por cargos adicionales y las facturas electrónicas complementarias o correctivas que rectifican registros emitidos con anterioridad. Aunque estos documentos sirven de ajuste, deben cumplir igualmente los estándares estructurales e integrarse con los sistemas contables para garantizar una declaración fiscal precisa.
Además, los e-albaranes de entrega confirman la entrega de las mercancías, sirven de prueba de recepción y verifican que los artículos coinciden con las especificaciones del pedido. Del mismo modo, los e-albaranes de recepción de mercancías se utilizan para confirmar la recepción de las mercancías en un almacén o instalación, documentando su estado, cantidad y conformidad con las especificaciones del pedido. Ambos documentos incluyen datos relevantes a efectos fiscales.
Comunicación y cumplimiento de los e-documentos
En cuanto a la comunicación y el cumplimiento, los regímenes de impuestos indirectos exigen la comunicación periódica o en tiempo real de los e-documentos a las Administraciones Tributarias. Según el nivel de control que deseen, los gobiernos imponen dos tipos de mecanismos: los controles continuos de operaciones (CTC) y los controles periódicos de operaciones (PTC).
El CTC obliga a los sujetos pasivos a facilitar los datos de la operación a la Administración Tributaria o a una plataforma autorizada antes o inmediatamente después de una operación, lo que permite un seguimiento casi en tiempo real. Al hablar del CTC, cabe pensar en sistemas de facturación electrónica como el KSeF de Polonia o el SdI de Italia.
En cambio, el PTC exige a las empresas comunicar los datos de las operaciones a intervalos fijos, como mensual, trimestral o anualmente, en lugar de en tiempo real. Uno de los estándares más utilizados para el PTC es el Standard Audit File for Tax (SAF-T), un formato basado en XML recomendado por la Organización para la Cooperación y el Desarrollo Económicos (OCDE) para el intercambio de datos financieros fiables entre los sujetos pasivos y las Administraciones Tributarias.
Principales requisitos legales y técnicos de los e-documentos
Para que los e-documentos se acepten como válidos, deben cumplir varios requisitos legales y técnicos que garanticen su validez, seguridad e interoperabilidad. Desde el punto de vista legal, los e-documentos deben incluir determinados elementos obligatorios, como identificadores únicos o información fiscal detallada. Además, a menudo se exigen firmas digitales o firmas electrónicas legalmente reconocidas para garantizar la autenticidad del origen y la integridad del contenido.
En el plano técnico, los e-documentos deben presentarse en uno de los formatos de datos normalizados, como XML, UBL o, en algunos casos, esquemas específicos de cada país. Asimismo, estándares como EU EN16931 o Peppol en numerosos mercados internacionales aportan marcos de interoperabilidad y de estructuración de datos que facilitan el intercambio y la validación entre distintos sistemas.
Otros requisitos técnicos se refieren a protocolos de transmisión seguros, al cifrado para proteger los datos en tránsito y a campos de datos estructurados que se ajusten a las normas fiscales y a los requisitos de comunicación. Además, los estándares técnicos para el archivado, o en este caso el e-archivado, son fundamentales. Por ello, muchos gobiernos exigen la conservación a largo plazo de los e-documentos en formatos accesibles e inalterables para respaldar auditorías e investigaciones legales años después de su emisión.
Los e-documentos: la próxima fase
Observando el ritmo de implantación de los sistemas de facturación electrónica y comunicación digital en todo el mundo, resulta evidente que los e-documentos están llamados a convertirse en la base de un entorno fiscal plenamente digital, conectado y proactivo. Sin embargo, para estar a la altura de esta expectativa, los e-documentos deben evolucionar de registros estáticos a componentes activos del propio sistema fiscal, y a activos de datos interoperables e impulsados por la inteligencia que permitan la validación en tiempo real, la integración fluida entre sistemas y el cumplimiento automatizado no en una, sino en múltiples jurisdicciones.
Un magnífico ejemplo de lo que está por venir y de la dirección en la que los e-documentos pueden contribuir a modernizar aún más el cumplimiento fiscal son los requisitos de comunicación digital (DRR) de la UE en el marco legislativo del IVA en la era digital (ViDA) de la UE, que exige que todos los países de la UE dispongan de un sistema uniforme de comunicación y seguimiento de todos los datos relevantes del IVA.
Fuente: VATabout - Requisitos de comunicación digital de la UE, Foro sobre Administración Tributaria de la OCDE, Thomson Reuters, UK Electronic Trade Documents Act 2023, VATabout - SII o Verifactu: un dilema para las empresas que operan en España

