
Die Einführung und Umsetzung digitaler Lösungen und Prozesse ist ein fest etablierter Trend bei Regierungen und Unternehmen. In der Welt der digitalen Meldung und Überwachung haben E-Dokumente an Bedeutung gewonnen – nicht nur als Verwaltungsinstrumente, sondern als zentrale rechtliche und steuerliche Aufzeichnungen.
Darüber hinaus scheinen E-Dokumente das fehlende Puzzleteil zu sein, um die Compliance bei indirekten Steuern in ein vollständig automatisiertes, präzises und transparentes System zu verwandeln. Ein System, in dem Transaktionen in Echtzeit validiert werden, Fehler minimiert werden und Unternehmen ihre Compliance mühelos nachweisen können, während Steuerbehörden zuverlässige, prüfbare Daten für Durchsetzung und Politikgestaltung erhalten.
Was E-Dokumente sind und warum sie wichtig sind
E-Dokumente sind strukturierte digitale Dateien, die so erstellt, verarbeitet und gespeichert werden, dass Computer ihren Inhalt automatisch lesen und interpretieren können. Am häufigsten werden E-Dokumente mit Finanzunterlagen in Verbindung gebracht, auf die wir uns hier konzentrieren werden. Dennoch ist zu betonen, dass der Einsatz von E-Dokumenten über Finanzunterlagen wie E-Rechnungen oder E-Belege hinausgeht und E-Verträge, Versandavise, Lieferbestätigungen, Gehaltsabrechnungen, Zollanmeldungen und HR-Formulare umfasst.
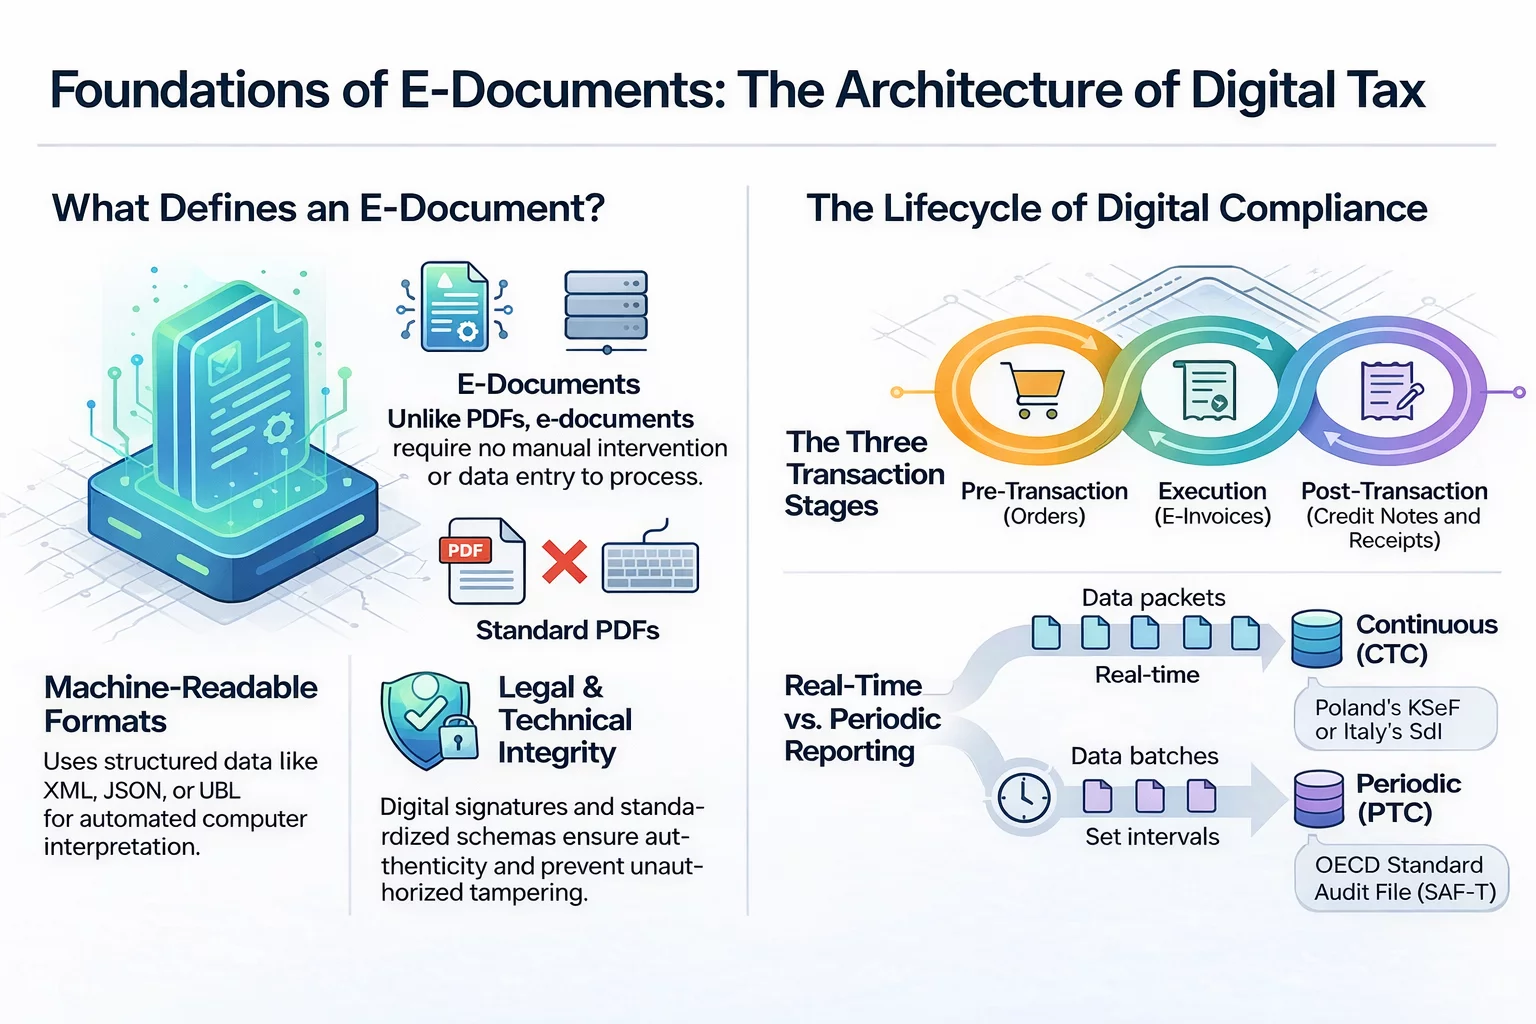
Der wesentliche Unterschied zwischen beispielsweise PDFs und E-Rechnungen, als einer der am weitesten verbreiteten Formen von E-Dokumenten, besteht darin, dass PDFs standardisierte Datenstrukturen fehlen und sie nicht ohne manuellen Eingriff automatisch verarbeitet werden können. Die Tatsache, dass PDFs und ähnliche Dokumente in digitaler Form nicht standardisiert sind und per E-Mail übermittelt werden können, macht sie leicht manipulierbar und missbrauchsanfällig.
Im Gegensatz zu PDFs, gescannten Dokumenten oder Bildern verwenden E-Dokumente maschinenlesbare Formate wie XML, UBL, JSON oder XBRL, die eine automatisierte Validierung, Weiterleitung, Archivierung und Übermittlung ohne menschliches Eingreifen ermöglichen. Dies verschafft Regierungen, oder besser gesagt Steuerbehörden, hochwertige Echtzeitdaten, die analysiert werden können, um wirtschaftliche Aktivitäten besser zu verstehen und die Politikgestaltung zu unterstützen.
Bemerkenswerterweise profitieren auch Steuerpflichtige erheblich vom Einsatz von E-Dokumenten, etwa durch die Verringerung von Fehlern bei Steuerberechnungen, die Sicherstellung der fristgerechten Erklärung steuerpflichtiger Transaktionen und die Verbesserung der gesamten Compliance-Effizienz. Insgesamt stärkt die strukturierte und manipulationssichere Natur sowohl die Rechenschaftspflicht als auch die Cybersicherheit, insbesondere im Vergleich zu papierbasierten Systemen, die verändert, verloren oder gefälscht werden können.
Die häufigsten Arten von E-Dokumenten
Am einfachsten lässt sich die Vielfalt der in Systemen indirekter Steuern verwendeten E-Dokumente verstehen, indem man sie nach der Phase der Handelstransaktion einordnet, in der sie eingesetzt werden. Je nach Phase erleichtern diese Dokumente nicht nur den Handelsaustausch, sondern stellen auch sicher, dass steuerrelevante Datenflüsse präzise und im Einklang mit den geltenden Gesetzen erfasst werden.
E-Dokumente vor der Transaktion
E-Dokumente vor der Transaktion, etwa digitale Bestellungen, Vorab-Rechnungen und elektronisch verwaltete Verträge, sind im Wesentlichen Aufzeichnungen, die vor der tatsächlichen Lieferung von Waren oder Dienstleistungen erstellt werden. Auch wenn sie von den Steuerbehörden in der Regel nicht verlangt werden, spielen diese Dokumente eine entscheidende Rolle bei Planung, Beschaffungsfreigabe und der Festlegung von Vertragsbedingungen in einem digitalen Format, das mit späteren steuerlichen Aufzeichnungen verknüpft werden kann.
Dokumente zur Transaktionsdurchführung
Die Dokumente zur Transaktionsdurchführung, oder einfach Transaktionsdokumente, bilden den Kern der Compliance bei indirekten Steuern. Dies sind E-Dokumente, die während des Austauschs von Waren oder Dienstleistungen erzeugt werden und finanzielle sowie steuerliche Verpflichtungen abbilden.
Wie bereits erwähnt, sind die bekanntesten Transaktionsdokumente E-Rechnungen, die die Einzelheiten eines Verkaufs und seine steuerlichen Auswirkungen in einem strukturierten digitalen Format erfassen. Diese Art von E-Dokument umfasst jedoch verschiedene Verkaufsdokumente, etwa Standard-E-Rechnungen für B2B- oder B2G-Transaktionen, vereinfachte E-Rechnungen für B2C-Verkäufe sowie E-Korrekturdokumente.
Der E-Frachtbrief, ein digitales Transport- und Logistikdokument zur Nachverfolgung der Warenbewegung und zur Sicherstellung der Einhaltung steuerlicher und grenzüberschreitender Vorschriften, ist ein weiteres wichtiges E-Dokument, da es Angaben zum Absender, Empfänger, zu den Waren und deren Transport enthält. In der Regel muss dieses Dokument ausgestellt werden, bevor der Warentransport beginnt.
Dokumente nach der Transaktion
Auch wenn das Transaktionsdokument eine zentrale Rolle spielt, sind E-Dokumente nach der Transaktion ebenfalls von Bedeutung, insbesondere für die Anpassung finanzieller und steuerlicher Aufzeichnungen. Die wichtigsten Vertreter der E-Dokumente nach der Transaktion sind E-Gutschriften für Rückgaben oder Rabatte, E-Belastungsanzeigen für zusätzliche Entgelte sowie ergänzende oder korrigierende E-Rechnungen, die zuvor ausgestellte Aufzeichnungen korrigieren. Obwohl diese Dokumente als Anpassungen dienen, müssen sie dennoch strukturellen Standards entsprechen und in Buchhaltungssysteme integriert werden, um eine präzise Steuermeldung zu gewährleisten.
Zudem bestätigen E-Lieferscheine die Lieferung von Waren, dienen als Empfangsnachweis und belegen, dass die Artikel den Bestellvorgaben entsprechen. Ebenso werden E-Wareneingangsscheine verwendet, um den Eingang von Waren in einem Lager oder einer Einrichtung zu bestätigen und dabei Zustand, Menge und Übereinstimmung mit den Bestellvorgaben zu dokumentieren. Beide Dokumente enthalten steuerrelevante Daten.
Meldung und Compliance von E-Dokumenten
In Bezug auf Meldung und Compliance verlangen Regime für indirekte Steuern eine periodische oder Echtzeit-Meldung von E-Dokumenten an die Steuerbehörden. Je nach angestrebtem Kontrollniveau setzen Regierungen zwei Arten von Mechanismen ein: Continuous Transaction Controls (CTC) und Periodic Transaction Controls (PTC).
CTC schreibt vor, dass Steuerpflichtige die Transaktionsdaten vor oder unmittelbar nach einer Transaktion an die Steuerbehörde oder eine autorisierte Plattform übermitteln, was eine nahezu in Echtzeit erfolgende Überwachung ermöglicht. Bei CTC sind E-Rechnungssysteme wie das polnische KSeF oder das italienische SdI zu berücksichtigen.
Im Gegensatz dazu verlangt PTC von Unternehmen, Transaktionsdaten in festgelegten Abständen zu melden, etwa monatlich, vierteljährlich oder jährlich, anstatt in Echtzeit. Einer der am weitesten verbreiteten Standards für PTC ist die Standard Audit File for Tax (SAF-T), ein XML-basiertes Format, das von der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) für den Austausch zuverlässiger Finanzdaten zwischen Steuerpflichtigen und Steuerbehörden empfohlen wird.
Wichtige rechtliche und technische Anforderungen an E-Dokumente
Damit E-Dokumente als gültig anerkannt werden, müssen sie mehrere rechtliche und technische Anforderungen erfüllen, die ihre Gültigkeit, Sicherheit und Interoperabilität gewährleisten. Aus rechtlicher Sicht müssen E-Dokumente festgelegte Pflichtangaben enthalten, etwa eindeutige Kennungen oder detaillierte Steuerinformationen. Darüber hinaus sind häufig digitale Signaturen oder rechtlich anerkannte elektronische Signaturen erforderlich, um die Echtheit der Herkunft und die Unversehrtheit des Inhalts zu garantieren.
Auf technischer Seite müssen E-Dokumente in einem der standardisierten Datenformate wie XML, UBL oder, in manchen Fällen, länderspezifischen Schemata vorliegen. Zudem sorgen Standards wie EU EN16931 oder Peppol in vielen internationalen Märkten für Interoperabilität und bieten Rahmenwerke zur Datenstrukturierung, die den systemübergreifenden Austausch und die Validierung erleichtern.
Weitere technische Anforderungen betreffen sichere Übertragungsprotokolle, Verschlüsselung zum Schutz der Daten während der Übertragung sowie strukturierte Datenfelder, die mit den Steuervorschriften und Meldeanforderungen übereinstimmen. Auch technische Standards für die Archivierung, in diesem Fall die E-Archivierung, sind entscheidend. Daher schreiben viele Regierungen die langfristige Speicherung von E-Dokumenten in zugänglichen und manipulationssicheren Formaten vor, um Prüfungen und rechtliche Nachforschungen noch Jahre nach der Ausstellung zu unterstützen.
E-Dokumente: Die nächste Phase
Betrachtet man das Tempo der weltweiten Einführung von E-Rechnungs- und digitalen Meldesystemen, wird deutlich, dass E-Dokumente das Fundament eines vollständig digitalen, vernetzten und proaktiven Steuerumfelds bilden werden. Um dieser Erwartung gerecht zu werden, müssen sich E-Dokumente jedoch von statischen Aufzeichnungen zu aktiven Bestandteilen des Steuersystems selbst entwickeln – zu interoperablen und intelligenzgesteuerten Datenwerten, die eine Echtzeit-Validierung, eine nahtlose Systemintegration und eine automatisierte Compliance nicht nur in einer, sondern in mehreren Rechtsordnungen ermöglichen.
Ein hervorragendes Beispiel dafür, was bevorsteht und in welche Richtung E-Dokumente zur weiteren Modernisierung der Steuer-Compliance beitragen können, sind die EU Digital Reporting Requirements (DRR) im Rahmen des Gesetzgebungsrahmens EU VAT in the Digital Age (ViDA), der vorschreibt, dass alle EU-Länder über ein einheitliches Melde- und Nachverfolgungssystem für alle relevanten USt.-Daten verfügen.
Quelle: VATabout - EU Digital Reporting Requirements, OECD Forum on Tax Administration, Thomson Reuters, UK Electronic Trade Documents Act 2023, VATabout - SII or Verifactu: A Dilemma for Businesses Operating in Spain

